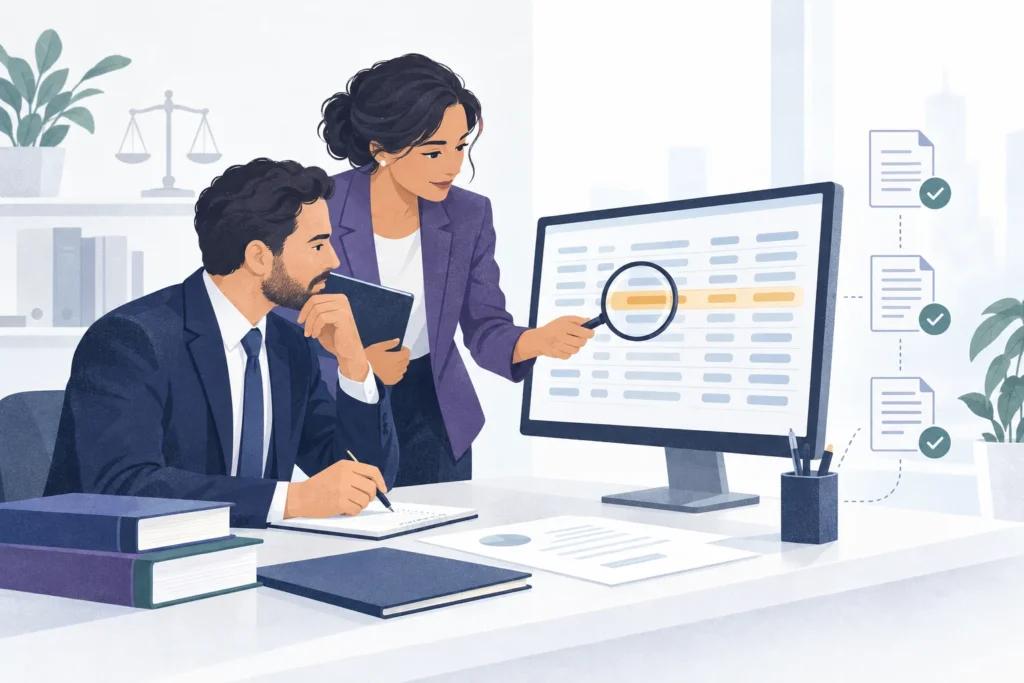
Faturas duplicadas, dados bancários alterados sem verificação, lançamentos invulgares: algumas anomalias justificam uma verificação, sem que, por si só, constituam prova de fraude. Para as direções financeiras, os responsáveis pela conformidade e os juristas, o desafio consiste em identificar essas anomalias, verificar a sua origem e documentar as conclusões. Um método que combina controlo interno, análise de dados e análise humana permite direcionar melhor as investigações.
Uma anomalia contabilística não é necessariamente uma fraude
A fraude pressupõe a intenção de enganar. Um erro de introdução de dados, um problema de importação ou um desfasamento na contabilização também podem causar incoerências. Esta distinção consta da norma de auditoria NEP 240 publicada pela Alta Autoridade de Auditoria.
As investigações podem incidir sobre uma manipulação das contas, uma operação fictícia ou um desvio de ativos. A questão certa não é, portanto, apenas «este lançamento é invulgar?», mas sim «corresponde a uma operação real, justificada e devidamente autorizada?». Também é preciso distinguir as irregularidades contabilísticas das tentativas de desvio de pagamentos, que exigem verificações adicionais.
Cinco sinais a ter em conta e as verificações associadas
1. Faturas semelhantes ou insuficientemente justificadas
Duas faturas com o mesmo fornecedor, um valor idêntico e referências semelhantes merecem uma comparação. Pode tratar-se de uma duplicação, de um adiantamento ou de serviços recorrentes perfeitamente legítimos. Compara as faturas com as encomendas, com os comprovativos de entrega ou de prestação do serviço e com os pagamentos já efetuados. Uma fatura isolada não é suficiente para comprovar que o serviço foi realmente prestado.
2. Uma alteração dos dados bancários associada a um pedido urgente
Uma alteração dos dados bancários mesmo antes de um pagamento deve desencadear uma verificação independente. O e-mail pode ter vindo de uma conta de e-mail comprometida ou de um terceiro que esteja a usurpar a identidade do fornecedor. A Bpifrance Création recomenda que ligues ao fornecedor para um número que já conheças, e não para o número indicado na mensagem suspeita. Depois, guarda um registo dessa verificação.
3. Lançamentos manuais invulgares no fecho do balanço
Um lançamento importante, uma descrição imprecisa ou uma correção feita fora das práticas habituais podem exigir uma revisão. Estes elementos, por si só, não provam nada: os fechos de balanço também incluem ajustamentos normais. Analisa a justificação económica, quem fez o registo, os documentos associados e o processo de aprovação, e depois compara com os períodos anteriores.
4. Despesas recorrentes que contornam as validações
Vários pagamentos agrupados para o mesmo beneficiário podem esconder uma operação global que deveria ter sido analisada a outro nível. A verificação deve agrupar as despesas por fornecedor, período e objeto, para além do seu valor individual. Depois, é preciso verificar se essa divisão corresponde a prestações distintas ou a uma forma de contornar as regras internas.
5. Discrepâncias persistentes entre as contas e os comprovativos
Uma discrepância bancária sem explicação, contas provisórias que ficam abertas ou saldos de fornecedores incoerentes justificam uma análise. Reconstrói o percurso da operação, desde o documento inicial até à sua liquidação. A repetição de anomalias e a falta de uma explicação fundamentada têm mais peso do que um montante invulgar considerado isoladamente.
Automatizar as verificações, mantendo ao mesmo tempo uma análise humana
Quando os lançamentos vêm de várias entidades ou programas, é preciso verificar primeiro a qualidade dos dados: períodos abrangidos, exaustividade das exportações, moedas e correspondência das contas. Uma verificação automatizada aplicada a uma base de dados incompleta pode dar uma falsa sensação de controlo.
A Sixthfin oferece, com o Geoficiency, uma plataforma que combina a identificação de anomalias e erros com a deteção de riscos de fraude contabilística. Permite, nomeadamente, harmonizar os dados, configurar controlos, identificar lançamentos atípicos e centralizar a documentação das investigações. Esta abordagem ajuda as equipas de finanças, auditoria e conformidade a concentrarem as suas verificações nas operações que exigem uma explicação.
A automatização e a inteligência artificial podem facilitar a identificação de anomalias. Por si só, não determinam a intenção fraudulenta. Cada alerta tem de poder ser explicado, cruzado com documentos comprovativos e analisado por alguém competente.
O que fazer quando uma anomalia continua sem explicação?
Nomeia alguém responsável pela investigação, guarda os documentos originais e regista as verificações feitas: documentos consultados, respostas obtidas, decisões e medidas corretivas. Juntar as equipas financeira, jurídica e de conformidade permite avaliar as medidas adequadas aos factos, sem transformar uma suspeita numa acusação.
A circulação de informações tem de continuar a ser controlada. Quando se utiliza um sistema de alerta profissional, a CNIL lembra que o acesso aos dados tem de ser estritamente limitado às pessoas encarregadas de tratar do alerta ou de decidir o que fazer a seguir.
Por fim, corrige a falha que permitiu que a anomalia acontecesse: direitos de acesso demasiado amplos, documentos comprovativos em falta ou validação insuficientemente independente. As auditorias apresentadas pela Agência Francesa Anticorrupção mostram, nomeadamente, a importância de verificar as autorizações e os documentos comprovativos. Para cada anomalia analisada, a empresa tem de conseguir identificar o que foi verificado, por quem e com que resultado.